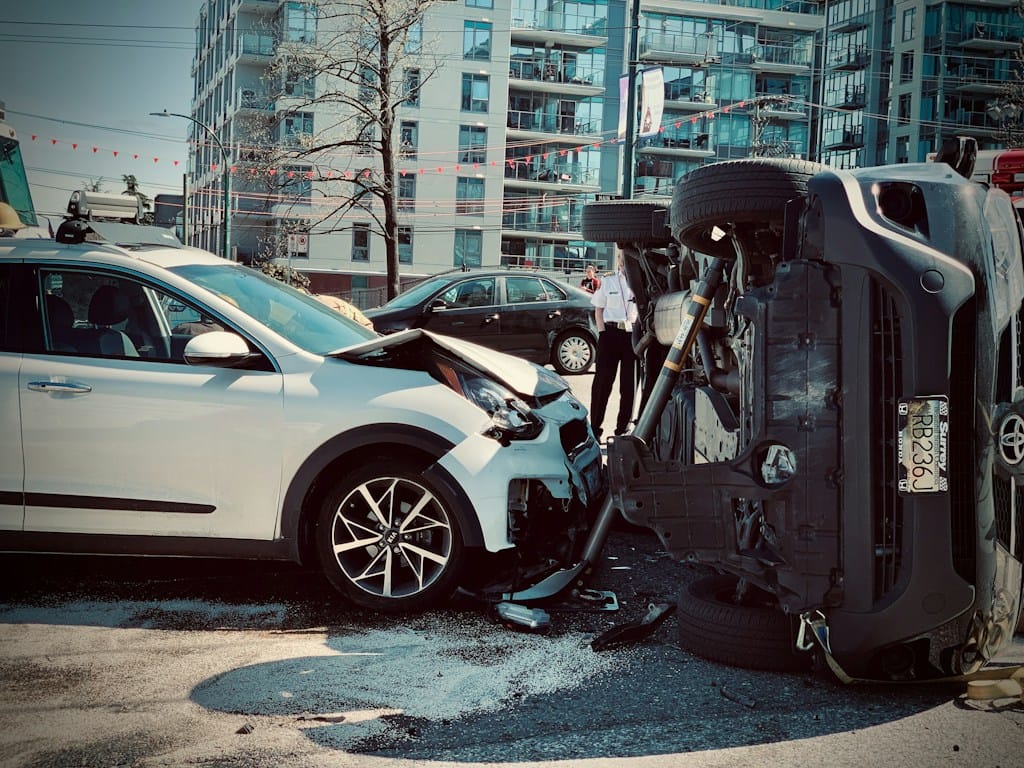
OC jest obowiązkowe dla każdego zarejestrowanego samochodu, natomiast AC warto dokupić wtedy, gdy auto jest młodsze niż 7-8 lat, zostało kupione na kredyt lub w leasingu, albo na co dzień parkuje na ulicy w większym mieście. Jesienno-zimowy sezon to moment, w którym ryzyko kolizji, stłuczek parkingowych i szkód od gradu czy oblodzenia wyraźnie rośnie, dlatego wielu kierowców właśnie teraz sprawdza, czy ich polisa faktycznie ich chroni. W tym artykule wyjaśniamy, czym różni się OC od AC, kiedy dodatkowe ubezpieczenie realnie się opłaca i na co zwrócić uwagę przy wyborze wariantu. Pokazujemy też, od czego zależy ostateczna cena polisy i jak nie przepłacić za ochronę, której się nie potrzebuje.
- OC chroni finansowo osoby poszkodowane przez kierowcę, nie pokrywa jednak napraw własnego auta.
- AC jest dobrowolne i obejmuje szkody własne, w tym kolizje z winy kierowcy, kradzież czy zniszczenia od żywiołów.
- Cena OC zależy m.in. od wieku i stażu kierowcy, mocy silnika, historii szkodowej oraz miejsca rejestracji auta.
- Udział własny w AC (np. 500-1000 zł) obniża składkę, ale zwiększa koszt po stronie kierowcy przy szkodzie.
- Przed sezonem zimowym warto sprawdzić, czy polisa obejmuje szkody od gradu, oblodzenia i uszkodzenia szyb.
- Porównanie ofert kilku towarzystw zamiast odnowienia polisy u jednego ubezpieczyciela potrafi obniżyć koszt nawet o kilkaset złotych rocznie.
Spis treści
Czym różni się OC od AC?
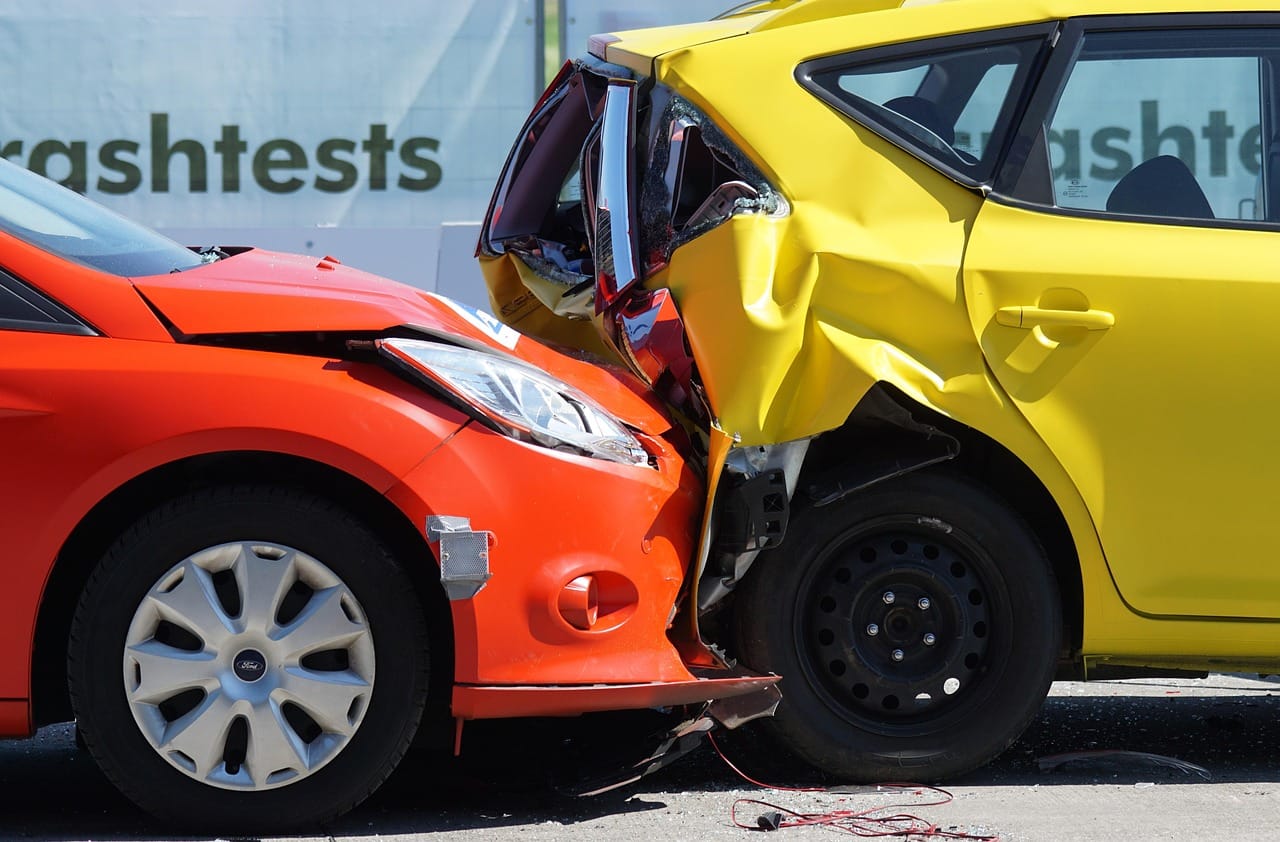
OC pokrywa szkody wyrządzone innym uczestnikom ruchu, natomiast AC chroni własny pojazd kierowcy niezależnie od tego, kto zawinił w zdarzeniu. Ubezpieczenie OC jest obowiązkowe z mocy ustawy – każdy zarejestrowany samochód musi je mieć, a jego brak grozi wysoką karą finansową. AC jest ubezpieczeniem dobrowolnym i obejmuje między innymi kolizje z winy kierowcy, kradzież pojazdu, pożar, zalanie czy uszkodzenia od gradu i innych żywiołów. W praktyce oznacza to, że kierowca bez AC, który sam spowoduje stłuczkę, pokryje naprawę własnego auta z własnej kieszeni, mimo że OC opłaci naprawę pojazdu poszkodowanego.
Kiedy warto dokupić AC do samochodu?
AC opłaca się przede wszystkim wtedy, gdy wartość auta jest na tyle wysoka, że jego samodzielna naprawa lub odkupienie stanowiłoby realne obciążenie budżetu. Dotyczy to zwłaszcza samochodów młodszych niż 7-8 lat, aut kupionych na kredyt lub w leasingu (gdzie AC bywa zresztą wymogiem banku czy leasingodawcy), a także pojazdów parkowanych na co dzień na ulicy, osiedlowym parkingu lub w większych miastach o wyższym ryzyku kolizji i włamań. Warto też rozważyć AC przed sezonem jesienno-zimowym, kiedy rośnie liczba stłuczek na śliskiej nawierzchni oraz szkód parkingowych spowodowanych przez opadający lód czy gałęzie. Kierowcy starszych, tańszych aut, które w razie szkody i tak trafiłyby do rozliczenia jako szkoda całkowita, częściej rezygnują z AC na rzecz samego OC, bo koszt składki może przewyższać realną wartość ochrony.
Od czego zależy cena polisy OC i AC?
Cena polisy OC i AC zależy od kilkunastu czynników ocenianych łącznie przez towarzystwo ubezpieczeniowe, a nie od jednej cechy kierowcy czy auta. Najważniejsze z nich to wiek i staż kierowcy (młodzi kierowcy oraz osoby z krótkim stażem płacą zwykle więcej), historia szkodowa z ostatnich lat, moc silnika, miejsce rejestracji pojazdu oraz sposób jego wykorzystania (prywatnie czy w celach zarobkowych). W przypadku AC dodatkowo liczy się wartość rynkowa auta, jego wiek, zabezpieczenia przeciwkradzieżowe oraz wybrany udział własny w szkodzie, czyli kwota, którą kierowca pokrywa samodzielnie przy każdej naprawie. Wyższy udział własny, typowo w przedziale 500-1000 zł, obniża wysokość składki, ale oznacza wyższy koszt po stronie kierowcy w razie zdarzenia. Zniżki za bezszkodową jazdę potrafią z kolei obniżyć składkę OC nawet o kilkadziesiąt procent w porównaniu z ofertą bazową.
Dlaczego warto porównać oferty kilku towarzystw przed zakupem polisy?
Porównanie ofert kilku towarzystw ubezpieczeniowych zamiast automatycznego odnowienia polisy u dotychczasowego ubezpieczyciela pozwala realnie obniżyć roczny koszt ubezpieczenia, czasem nawet o kilkaset złotych. Towarzystwa różnie oceniają te same czynniki ryzyka, więc kierowca uznany za „drogiego klienta” w jednej firmie może otrzymać znacznie korzystniejszą wycenę w innej. Samodzielne sprawdzanie ofert bywa jednak czasochłonne, dlatego część kierowców korzysta z multiagencji ubezpieczeniowych, które porównują propozycje wielu towarzystw naraz i pomagają dobrać wariant dopasowany do konkretnego auta i budżetu. Przykładem takiego podejścia jest białostocka agencja Xelox, która od blisko trzech dekad działa na rynku ubezpieczeniowym i zestawia oferty 21 towarzystw, aby bezpłatnie wskazać klientowi najkorzystniejszy wariant polisy: https://xelox.pl. Tego typu wsparcie ma znaczenie zwłaszcza przy nietypowych przypadkach, jak ubezpieczenie floty firmowej, gospodarstwa rolnego czy nieruchomości, gdzie różnice w warunkach poszczególnych towarzystw bywają trudne do samodzielnej oceny.
Warto wiedzieć: polisę OC można wypowiedzieć u dotychczasowego ubezpieczyciela najpóźniej na jeden dzień przed końcem okresu ubezpieczenia – spóźnienie się nawet o jeden dzień oznacza automatyczne przedłużenie polisy na kolejny rok na dotychczasowych warunkach, często bez uwzględnienia nowych zniżek czy tańszych ofert konkurencji.
FAQ
Czy AC jest obowiązkowe przy zakupie samochodu na kredyt?
Samo prawo nie wymaga AC, ale banki i firmy leasingowe najczęściej stawiają taki warunek w umowie kredytowej lub leasingowej. Bank chce w ten sposób zabezpieczyć wartość pojazdu, który stanowi zabezpieczenie kredytu, do czasu jego całkowitej spłaty.
Co się dzieje, gdy nie opłacę OC w terminie?
Brak ważnego OC oznacza karę finansową nakładaną przez Ubezpieczeniowy Fundusz Gwarancyjny, której wysokość zależy od liczby dni bez ochrony i rodzaju pojazdu. Dodatkowo w razie kolizji spowodowanej przez taki pojazd koszty naprawy szkód poszkodowanych i tak musi pokryć UFG, a następnie dochodzi ich zwrotu od sprawcy.
Czy zniżki za bezszkodową jazdę przechodzą między towarzystwami?
Tak, historia szkodowa jest rejestrowana w ogólnodostępnej bazie i nowe towarzystwo może ją zweryfikować przy wyliczaniu składki. W praktyce oznacza to, że zmiana ubezpieczyciela nie oznacza utraty wypracowanych wcześniej zniżek za bezszkodową jazdę.
Czy AC obejmuje szkody wyrządzone przez zwierzęta lub gałęzie podczas jesiennych burz?
W większości wariantów AC tak, o ile polisa obejmuje ryzyko zdarzeń losowych i działania sił natury, co warto zweryfikować w ogólnych warunkach konkretnej umowy. Niektóre tańsze warianty AC ograniczają zakres ochrony wyłącznie do kolizji i kradzieży, pomijając zdarzenia losowe, dlatego przed zakupem warto dokładnie sprawdzić zakres wariantu.
Jeśli zastanawiasz się, który wariant OC lub AC faktycznie odpowiada Twojemu autu i sposobowi jazdy, warto zestawić kilka ofert obok siebie zamiast opierać decyzję wyłącznie na cenie odnowienia u dotychczasowego ubezpieczyciela. Bezpłatne porównanie ofert 21 towarzystw i pomoc w doborze polisy dopasowanej do konkretnego pojazdu i budżetu można uzyskać, kontaktując się bezpośrednio z agencją zajmującą się takim zestawieniem.